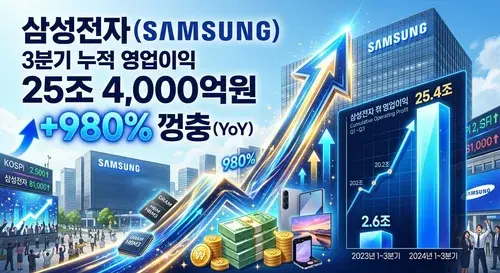
삼성전자, 3분기 누적 영업익 25조 원 돌파! 980% 급증의 이면
전년 동기 대비 경이로운 성장률, 반도체 부활의 신호탄인가?
요즘 주식 시장이나 뉴스 창을 열면 빠지지 않고 등장하는 이름이 있죠. 바로 '삼성전자'입니다. 최근 발표된 삼성전자의 3분기 누적 실적은 그야말로 충격적이었습니다. 무려 980%라는, 말도 안 되는 숫자 때문이었는데요. 작년 한 해 동안 우리가 들었던 '반도체 겨울'이라는 단어가 무색해질 만큼 화려한 부활을 알린 셈입니다.
개인적인 사견을 보태자면, 한국인들에게 삼성전자는 단순한 대기업 그 이상의 의미를 가집니다. 우리 집 가계부부터 시작해서 국가 전체의 경상수지까지 영향을 미치는 거대한 기둥이죠. 그래서 이번 980%라는 수치는 단순한 기업 실적을 넘어, 대한민국 경제가 다시 한번 엔진을 가동할 준비를 마쳤다는 일종의 '희망 고문'이자 '확신'으로 다가옵니다.
왜 이 토픽이 현재 가장 'Hot'한가?
가장 큰 이유는 수치 자체가 주는 압도적인 시각 효과입니다. '980% 성장'이라는 타이틀은 그 어떤 마케팅 문구보다 강력합니다. 작년 삼성전자가 겪었던 메모리 반도체 업황 악화가 워낙 깊었기에 기저 효과가 크게 작용했지만, 그럼에도 불구하고 25조 원이라는 누적 영업이익은 삼성이 다시 정상 궤도에 진입했음을 보여주는 결정적 지표입니다.
또한, 전 세계적인 AI 열풍 속에서 삼성이 엔비디아와의 협력 관계나 HBM(고대역폭 메모리) 공급 경쟁에서 어떤 위치를 점하고 있는지가 초미의 관심사이기 때문입니다. 사람들은 이번 실적을 통해 삼성이 과거의 영광을 되찾을지, 아니면 새로운 기술 트렌드에서 경쟁자에게 밀릴지를 가늠하고 싶어 합니다.
본론: 실적을 뜯어보니 - 부문별 분석
DS(반도체) 부문: 주인공의 귀환
이번 실적의 1등 공신은 단연 반도체입니다. 범용 DRAM과 NAND의 가격 상승, 그리고 고부가가치 제품인 HBM의 비중 확대가 영업익을 견인했습니다. 특히 서버용 제품 수요가 폭발하며 적자 늪을 완전히 벗어났습니다.
DX(모바일/가전) 부문: 든든한 버팀목
갤럭시 S24 시리즈의 흥행과 폴더블 폰의 안정적인 점유율 덕분에 모바일 사업부 역시 견조한 수익을 냈습니다. 프리미엄 가전 전략이 먹혀들며 하드웨어 명가로서의 자존심을 지켰죠.
삼성 vs SK하이닉스: HBM을 둘러싼 장단점 비교
| 구분 | 삼성전자 | SK하이닉스 |
|---|---|---|
| 장점 | 거대한 생산 규모, 종합 반도체(IDM) 시너지 | HBM 분야의 선도적 기술력, 엔비디아와의 긴밀한 파트너십 |
| 단점 | HBM 최신 공정 진입 지연 우려 | 메모리 단일 품목에 치중된 포트폴리오 리스크 |
| 전략 | 범용 반도체 시장 지배력 강화 및 차세대 HBM 양산 박차 | HBM3E 등 고부가가치 시장 선점 및 초격차 유지 |

현재 한국 상황과 연관 지어 본 삼성전자
현재 한국은 고환율과 고금리, 그리고 내수 침체라는 삼중고를 겪고 있습니다. 이런 상황에서 삼성전자의 호실적은 '수출'이라는 국가 경제의 숨통을 틔워주는 역할입니다. 하지만 한편으로는 삼성에 대한 높은 의존도가 양날의 검이 되기도 하죠. 코스피 시가총액의 막대한 비중을 차지하는 삼성이 흔들리면 개미 투자자들뿐만 아니라 연기금까지 휘청이는 구조니까요.
결론 및 전망
삼성전자의 3분기 누적 영업익 25조 원은 박수받아 마땅한 성과입니다. 전년 대비 980%라는 수치는 삼성이 가진 저력을 증명합니다. 하지만 단순히 과거와의 비교에만 도취해서는 안 됩니다. 앞으로의 과제는 명확합니다. 파운드리 부문의 만성적인 적자를 해소하고, 차세대 HBM 시장에서 확실한 주도권을 잡는 것입니다.
이 거대 기업의 행보는 앞으로도 한국 경제의 나침반 역할을 할 것입니다. 경쟁자들의 추격은 거세지고 기술의 장벽은 높아지겠지만, 삼성이 보여준 이번 반등은 우리에게 '하면 된다'는 메시지를 주는 듯합니다. 객관적으로 볼 때, 삼성은 지금 전환점에 서 있으며, 이번 성적표는 그 여정의 긍정적인 신호탄이라 평가할 수 있겠습니다.